Dommages évolutifs après une catastrophe naturelle : identifier ce qui doit compléter le dossier
Une maison peut sembler stabilisée après le retrait des eaux, puis révéler des désordres plusieurs semaines plus tard : parquet qui se soulève, doublages qui se déforment, installation électrique devenue inutilisable. Ces dommages évolutifs exigent de compléter le dossier initial sans perdre la trace de leur apparition ni de leur lien avec l’événement déclaré.
Prenons le cas fictif de Claire, propriétaire d’un pavillon inondé. Lors du premier passage de l’expert, les atteintes visibles concernent surtout les sols et le mobilier ; un mois après, des moisissures apparaissent derrière les plinthes et plusieurs portes ferment difficilement.
Distinguer aggravation des dégâts et découverte de dommages cachés
Deux situations doivent être séparées. Une aggravation des dégâts correspond à l’évolution d’une atteinte déjà constatée, tandis qu’un dommage caché existait parfois dès le sinistre sans être accessible à l’observation.
Chez Claire, une cloison humide qui se dégrade progressivement illustre la première situation. Une isolation détrempée découverte lors de la dépose d’un habillage relève plutôt de la seconde ; cette distinction aide à expliquer pourquoi le chiffrage initial ne pouvait pas tout intégrer.
Le mécanisme compte davantage que la seule date de découverte. Un phénomène constaté tardivement peut rester rattachable à la catastrophe naturelle, mais sa prise en charge suppose de vérifier les garanties applicables et son origine technique.
À l’inverse, une fuite de canalisation indépendante survenue après l’inondation ne doit pas être automatiquement ajoutée au même dossier. Elle peut relever d’une autre garantie et nécessiter une déclaration distincte.
Vérifier le périmètre de la reconnaissance de catastrophe naturelle
En France, la garantie légale repose notamment sur un arrêté de reconnaissance de l’état de catastrophe naturelle couvrant la commune, la période et le phénomène concernés. Elle s’inscrit dans un contrat assurant les biens endommagés et ne transforme pas toutes les conséquences de l’événement en préjudices indemnisables.
Il faut donc rapprocher les nouvelles constatations du phénomène reconnu. Des fissures attribuées à des mouvements de terrain liés à la sécheresse ne s’analysent pas comme des dégradations dues à une entrée d’eau, même si elles affectent la même habitation.
La lecture du contrat reste indispensable pour les frais annexes : recherche de cause, hébergement temporaire, pertes d’usage ou intervention d’un expert choisi par l’assuré. Leur couverture dépend des dispositions légales applicables et des garanties souscrites.
Construire une chronologie avant de demander une nouvelle indemnisation
Claire établit une fiche simple : date de l’inondation, première déclaration, visite technique, apparition des nouvelles traces et interventions réalisées. Elle distingue ce qu’elle a personnellement observé des causes avancées par les artisans.
Cette séparation évite une erreur fréquente : présenter une hypothèse comme une certitude. Écrire « déformation constatée le 12 mai » est factuel ; affirmer « fondations déstabilisées » nécessite une analyse compétente.
Que faire si le logement présente un danger ? La sécurité passe avant la conservation des lieux en l’état : éloignez les occupants de la zone concernée et faites intervenir un professionnel ou les services d’urgence selon la situation.
Les mesures conservatoires doivent ensuite être documentées, avec photographies et factures. Identifier précisément ce qui a changé constitue la première étape ; démontrer ce changement permettra de le faire examiner utilement.
Réunir les justificatifs pour compléter son dossier d’indemnisation
Un dossier d’indemnisation complémentaire doit permettre de comprendre les nouveaux désordres sans reconstituer toute l’histoire à partir de pièces dispersées. L’objectif n’est pas d’accumuler des documents, mais d’associer chaque constat à une preuve, une date et une demande identifiable.
Claire crée ainsi un répertoire par pièce du logement. Dans chacun, elle conserve les vues générales, les photographies rapprochées, les observations des professionnels et les devis correspondants.
Photographier les dommages évolutifs de façon comparable
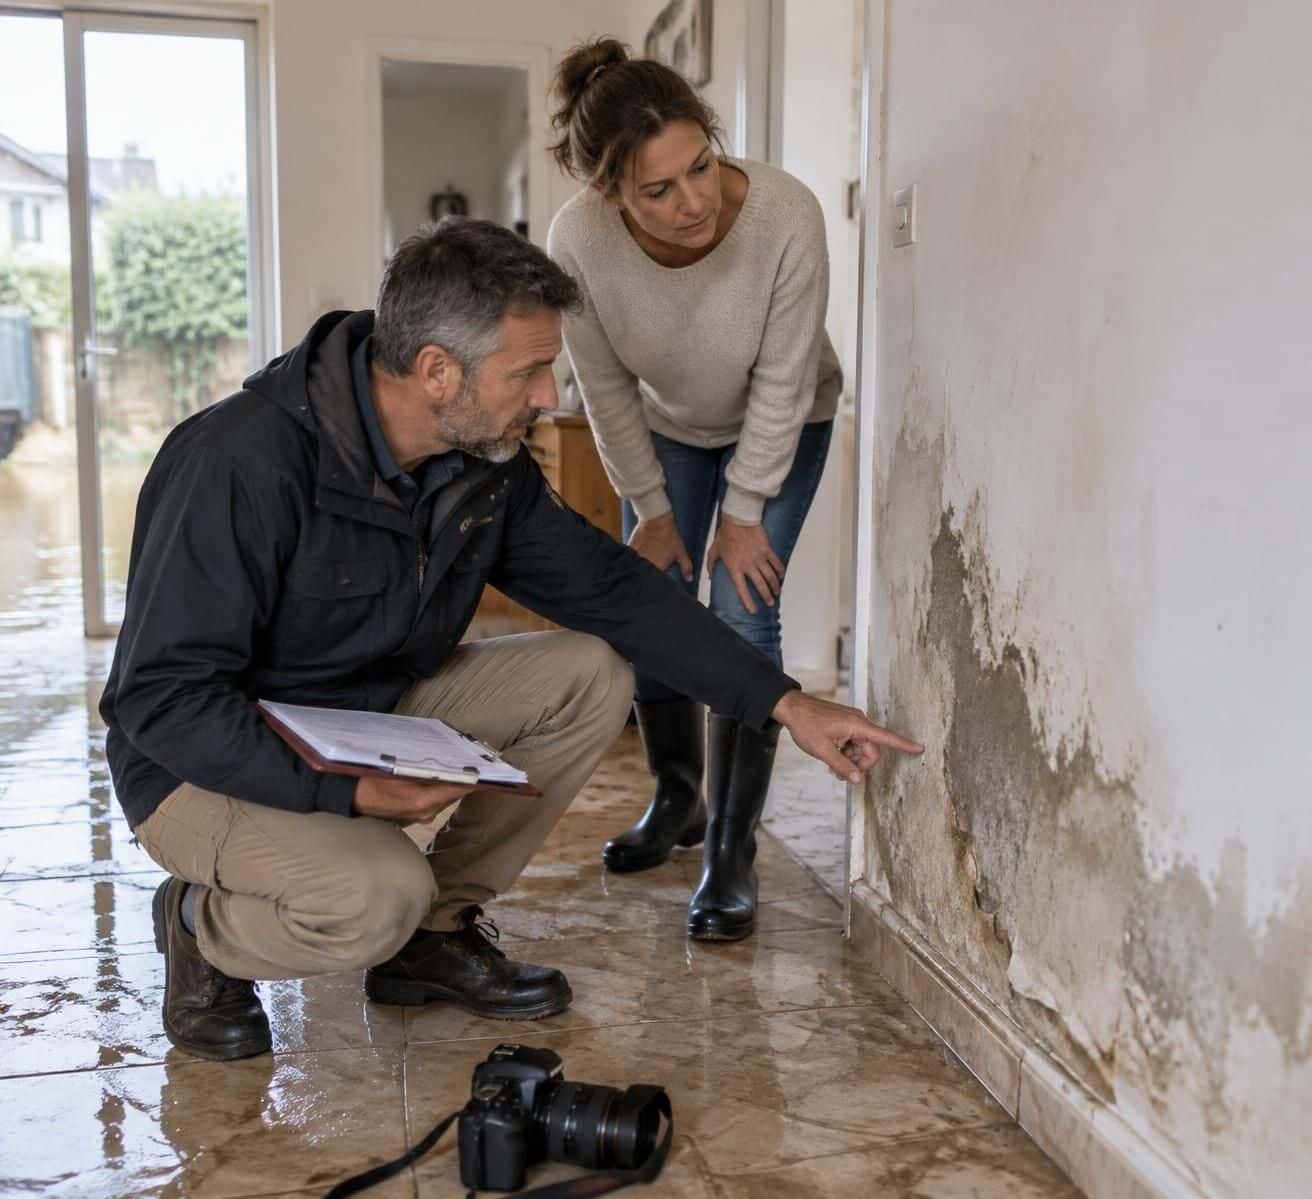
Une série d’images prises depuis le même emplacement montre mieux une transformation que plusieurs clichés isolés. Pour une fissure, un repère gradué placé à proximité permet d’apprécier visuellement son ouverture, sans remplacer une mesure ou un suivi professionnel.
Conservez les fichiers originaux et notez la date ainsi que l’emplacement de chaque prise de vue. Une photographie rapprochée doit être accompagnée d’une vue d’ensemble : autrement, l’examinateur peut difficilement identifier le mur, la pièce ou l’élément concerné.
Les vidéos apportent parfois un complément utile, notamment pour montrer un écoulement ou le fonctionnement défectueux d’un équipement. Elles ne dispensent toutefois pas d’une description écrite précisant ce qu’elles sont censées établir.
Choisir les justificatifs adaptés à chaque demande
Les justificatifs n’ont pas tous la même fonction : certains prouvent l’existence d’un bien, d’autres son état, le coût de sa remise en état ou l’urgence d’une intervention. Une facture ancienne confirme un achat, mais n’explique pas à elle seule pourquoi l’appareil est désormais inutilisable.
Pour un équipement électrique, un diagnostic professionnel peut donc compléter la facture d’origine. Pour une cloison, un devis détaillé distinguant dépose, séchage, remplacement de l’isolant et finition rend la demande plus lisible qu’un montant global.
| Évolution constatée | Pièces utiles | Point à faire examiner |
|---|---|---|
| Moisissures après une inondation | Photos successives, mesures d’humidité contextualisées, compte rendu d’intervention | Origine de l’humidité et étendue des matériaux atteints |
| Fissure qui s’élargit | Vues datées, relevés comparables, avis technique | Mécanisme du mouvement et nécessité d’investigations |
| Appareil tombé en panne après immersion | Facture, référence du matériel, diagnostic de réparateur | Lien entre la panne et l’exposition à l’eau |
| Travaux urgents de sécurisation | Photos avant intervention, facture détaillée, attestation de l’entreprise | Urgence, nature et coût des mesures prises |
Conserver les éléments utiles sans retarder la sécurisation
Faut-il garder tous les biens détériorés ? Dans la mesure du possible, évitez leur élimination avant que l’assureur ait pu se prononcer ; demandez des instructions écrites lorsque leur stockage pose problème.
Une conservation matérielle peut cependant être impossible pour des raisons sanitaires ou de sécurité. Dans ce cas, photographiez soigneusement les objets, relevez leurs références et conservez les preuves de leur enlèvement ou de leur destruction.
Claire demande également au professionnel chargé d’ouvrir une cloison de photographier les couches découvertes. Cette précaution préserve une information qui disparaîtrait une fois les matériaux évacués et les finitions reprises.
Un constat de commissaire de justice peut être pertinent lorsque les traces risquent de disparaître ou qu’un désaccord se dessine. Il établit des constatations matérielles, sans remplacer une analyse technique des causes ni garantir le remboursement de son coût.
Enfin, classez les dépenses déjà engagées séparément des travaux seulement envisagés. Une pièce bien identifiée vaut davantage qu’un ensemble volumineux impossible à relier à une demande précise.
Adresser une déclaration complémentaire à son assurance sans créer d’ambiguïté
Lorsque de nouvelles atteintes apparaissent, il est préférable d’en informer rapidement son assurance par écrit, même si leur coût n’est pas encore connu. Attendre un devis définitif peut retarder les vérifications et compliquer la compréhension de la chronologie.
La démarche consiste généralement à compléter la déclaration de sinistre existante en rappelant son numéro. Elle ne doit pas être présentée comme un nouvel événement si les désordres sont attribués à la catastrophe déjà signalée.
Rédiger un complément factuel et demander une réponse explicite
Le message doit distinguer les nouvelles observations, les pièces transmises et les décisions attendues. Une formulation précise facilite l’orientation du dossier vers le gestionnaire ou le technicien compétent.
Claire écrit par exemple : « Je vous informe de dégradations découvertes après la visite du 8 avril, dans le logement concerné par le dossier numéro X. Vous trouverez les photographies datées, le compte rendu du plombier et un devis ; je demande leur examen au titre du sinistre déclaré. »
Elle n’affirme pas que toutes les réparations sont nécessairement garanties. Elle sollicite une position motivée sur leur rattachement à l’événement et sur les investigations nécessaires.
- Rappeler les références : contrat, numéro de sinistre et adresse du bien.
- Identifier l’événement : date, nature du phénomène et arrêté concerné lorsqu’il est connu.
- Décrire les changements : emplacement, date de découverte et manifestations observées.
- Joindre un inventaire actualisé : postes ajoutés, dépenses engagées et devis disponibles.
- Formuler la demande : visite supplémentaire, examen des pièces ou révision du chiffrage.
- Signaler les urgences : danger, risque sanitaire ou travaux indispensables à brève échéance.
Choisir un canal qui conserve la preuve de l’envoi
L’espace client ou le courrier électronique peut convenir pour transmettre rapidement les informations, sous réserve de conserver les fichiers envoyés et l’accusé de réception disponible. Un échange téléphonique utile doit être confirmé par écrit, particulièrement lorsqu’il porte sur une autorisation de travaux.
Pour une demande importante ou contestée, une lettre recommandée avec accusé de réception, éventuellement électronique dans les conditions légales, renforce la traçabilité. Le canal choisi doit aussi être adapté à l’objectif recherché, notamment lorsqu’une question de prescription se pose.
Demandez la confirmation de réception des documents, pas seulement celle du message. Une pièce trop volumineuse ou illisible peut manquer au dossier alors que l’envoi paraît avoir abouti.
Ne pas confondre délai de déclaration et délai pour agir
Dans le régime français des catastrophes naturelles, la déclaration initiale doit être effectuée dès connaissance du sinistre et au plus tard trente jours après la publication de l’arrêté de reconnaissance. La découverte ultérieure d’un désordre doit néanmoins être signalée sans attendre, avec une explication de son caractère tardivement visible.
Cette transmission ne dispense pas de surveiller la prescription applicable à l’action contre l’assureur. Une simple relance ou l’existence de discussions en cours ne suffit pas nécessairement à préserver les droits de l’assuré.
Si une indemnité a déjà été versée, précisez quels postes ont été réglés et lesquels font l’objet du complément. Cette ventilation évite une confusion entre une demande nouvelle et une contestation du montant précédemment accepté.
Dans l’exemple de Claire, le mobilier a été indemnisé, mais l’isolant découvert humide n’avait pas été évalué. Le complément doit donc montrer ce qui manque au traitement initial, et non seulement annoncer un montant supplémentaire.
Obtenir une expertise complémentaire et faire réviser le rapport d’expertise
Une expertise complémentaire peut devenir nécessaire lorsque les documents ne suffisent pas à apprécier l’origine, l’étendue ou le coût des désordres. Elle peut prendre la forme d’un nouvel examen des pièces, d’une visite sur place ou d’investigations plus approfondies selon les difficultés rencontrées.
Sa demande gagne à être motivée techniquement. Pour Claire, l’argument n’est pas simplement que l’offre paraît insuffisante : l’ouverture d’une cloison a révélé des matériaux atteints qui n’étaient pas visibles lors de la première visite.
Comparer les nouvelles constatations au rapport d’expertise initial
Demandez communication du rapport d’expertise et des éléments de chiffrage disponibles. Vérifiez les locaux examinés, les réserves formulées, les causes retenues et les postes effectivement évalués.
Un document peut avoir relevé la nécessité d’attendre le séchage avant de statuer sur certains revêtements. Dans ce cas, le complément s’inscrit dans un point déjà laissé en attente, ce qui doit être rappelé clairement au gestionnaire.
À l’inverse, si le technicien avait considéré une fissure comme ancienne, une nouvelle photographie ne suffira pas toujours à renverser son analyse. Il faudra rechercher des éléments comparatifs ou un avis expliquant pourquoi l’évolution observée modifie cette appréciation.
La discussion doit ainsi porter sur des points vérifiables : surface oubliée, matériau différent, quantité sous-évaluée ou méthode de réparation inadaptée. Une contestation générale laisse trop de place aux malentendus.
Préparer une visite utile et contradictoire
Avant le rendez-vous, adressez une liste courte des questions à traiter. Elle peut porter sur l’humidité résiduelle, la nécessité de déposer un doublage ou les conditions permettant de réaliser durablement les finitions.
Préparez l’accès aux zones concernées et rassemblez les documents dans leur ordre chronologique. Si un artisan a découvert un défaut caché, demandez-lui un compte rendu précis et, lorsque cela paraît utile, sa présence au rendez-vous.
Il ne s’agit pas d’exiger une technique particulière sans justification. Le but est de déterminer une remise en état adaptée, car repeindre une paroi encore humide peut conduire à refaire les mêmes travaux quelques mois plus tard.
Après la visite, confirmez par écrit les points compris, les pièces supplémentaires attendues et les éventuelles investigations annoncées. Cette trace permet de repérer rapidement un désaccord sur ce qui a réellement été décidé.
Comprendre le rôle d’un expert choisi par l’assuré
Un expert d’assuré peut apporter une lecture indépendante du dossier, discuter les causes et préparer une contre-évaluation. Ses honoraires ne sont pas automatiquement couverts : vérifiez la garantie correspondante, ses plafonds et les conditions de prise en charge.
Demandez une lettre de mission décrivant les prestations et le mode de rémunération. Un diagnostic ciblé peut parfois répondre au problème, tandis qu’un différend structurel complexe nécessite un accompagnement plus étendu.
En matière de sécheresse, notamment, l’évolution des fissures peut nécessiter des investigations sur le sol, les fondations et l’environnement du bâtiment. L’apparition tardive d’une ouverture ne permet pas, à elle seule, d’en attribuer la cause à l’épisode reconnu.
Si le désaccord persiste, les modalités de contre-expertise ou de tierce expertise prévues au contrat doivent être examinées. Une expertise judiciaire constitue une autre voie, dont l’opportunité dépend du litige et de ses enjeux.
La valeur du réexamen tient à sa capacité à expliquer ce qui a changé, pourquoi cela importe et comment le réparer durablement.
Faire un recours auprès de l’assureur après un refus ou une indemnisation déjà versée
Un refus d’ajouter de nouveaux postes ne signifie pas que toute discussion est close. Un recours auprès de l’assureur doit toutefois répondre aux motifs avancés : absence de lien avec l’événement, dommage déjà indemnisé, exclusion invoquée ou preuve jugée insuffisante.
Claire reçoit, par exemple, une réponse indiquant que les travaux demandés correspondent à une rénovation complète. Elle reprend alors le devis avec l’entreprise pour distinguer la remise en état rendue nécessaire par l’inondation des améliorations qu’elle souhaite financer elle-même.
Répondre au motif du refus plutôt que répéter sa demande
Demandez une décision écrite précisant les raisons techniques et les dispositions contractuelles ou légales invoquées. Il devient ensuite possible d’apporter une réponse ciblée, accompagnée des pièces manquantes.
Si le refus repose sur l’ancienneté supposée d’une dégradation, recherchez des photographies antérieures ou des documents d’entretien pertinents. S’il concerne le coût, faites détailler les quantités, les prix et les contraintes du chantier.
Les préjudices indirects doivent également être distingués des dommages matériels garantis. Une perte de confort, une dépense de relogement et la réparation d’une cloison ne suivent pas nécessairement les mêmes règles de couverture.
Cette méthode évite de fragiliser une demande fondée en y mélangeant des postes non justifiés. Elle permet aussi d’identifier la part du désaccord qui pourrait être réglée sans attendre le traitement de l’ensemble.
Mesurer la portée d’un règlement et préserver la prescription
Un versement ne rend pas automatiquement impossible toute demande complémentaire, mais la portée des documents signés doit être examinée. Une provision, une quittance et un accord transactionnel n’ont pas les mêmes effets.
Avant d’accepter un règlement présenté comme définitif, vérifiez les postes couverts et les réserves éventuelles concernant les atteintes encore en cours d’analyse. Lorsqu’un accord a déjà été signé, sa rédaction peut déterminer la possibilité de réclamer une somme supplémentaire.
Les actions dérivant d’un contrat d’assurance sont en principe soumises à une prescription de deux ans, avec des règles particulières de point de départ, d’interruption et, dans certains cas, de durée. Il serait donc risqué de calculer mécaniquement ce délai à partir de la seule date de la catastrophe.
La désignation d’experts après un sinistre et l’envoi par l’assuré d’une lettre recommandée concernant le règlement de l’indemnité figurent parmi les mécanismes légaux d’interruption. Leur mise en œuvre doit être vérifiée au regard du dossier ; un simple courriel de suivi n’offre pas les mêmes garanties.
Passer de la réclamation à la médiation ou au juge
Si les échanges avec le gestionnaire n’aboutissent pas, adressez une réclamation formelle au service compétent. Présentez une chronologie courte, le montant demandé lorsqu’il est déterminable, les motifs de contestation et un bordereau des pièces.
Le médiateur compétent peut ensuite être saisi dans les conditions de recevabilité applicables, après la démarche préalable requise auprès du professionnel. Vérifiez les modalités et les délais indiqués dans le contrat et dans la procédure de réclamation.
Une protection juridique, une association de consommateurs ou un avocat peut aider à apprécier les suites possibles. Lorsque des preuves risquent de disparaître ou que des travaux lourds deviennent indispensables, une démarche judiciaire adaptée peut devoir être envisagée rapidement.
Un recours solide transforme le désaccord en questions précises : quels travaux restent nécessaires, pour quelle cause et sur quelle base doivent-ils être pris en charge ?
Peut-on compléter un dossier après avoir reçu une indemnité ?
Oui, une demande complémentaire peut être présentée pour des dommages non évalués ou découverts ultérieurement. Son aboutissement dépend notamment des garanties, des preuves, de la prescription et de la portée des documents déjà signés, en particulier d’un éventuel accord transactionnel.
Faut-il attendre tous les devis pour signaler de nouveaux dégâts ?
Non. Signalez rapidement les nouvelles constatations par écrit avec les premières preuves disponibles, puis transmettez les devis et diagnostics au fur et à mesure. Indiquez les pièces encore attendues et les éventuelles urgences.
Peut-on commencer les travaux avant une nouvelle visite de l’expert ?
Les mesures indispensables à la sécurité et à la limitation des dégâts ne doivent pas être retardées. Pour les réparations non urgentes, demandez une position écrite à l’assureur et préservez les preuves avant toute dépose ou remise en état.
Qui paie l’expert choisi par l’assuré ?
Ses honoraires sont en principe à la charge de l’assuré, sauf prise en charge prévue par une garantie ou accord particulier. Vérifiez le contrat, les plafonds, les exclusions et la lettre de mission avant de vous engager.
Une fissure apparue plusieurs mois après la catastrophe est-elle automatiquement couverte ?
Non. Il faut établir son rattachement au phénomène reconnu et vérifier les conditions de garantie. Des photographies comparatives, un suivi des mouvements et une analyse technique peuvent être nécessaires pour distinguer les causes possibles.