Un accrochage sur un parking, un rétroviseur arraché dans une rue étroite ou un choc plus sérieux peuvent compliquer la fin d’une location. Avant de rendre les clés, plusieurs démarches protègent à la fois les occupants, le véhicule et votre budget : sécuriser les lieux, documenter les dommages, prévenir les bons interlocuteurs et préparer un état des lieux précis. La restitution du véhicule ne remplace jamais la déclaration du sinistre. Les règles ci-dessous concernent principalement une location en France ; à l’étranger, les obligations locales et les conditions du contrat doivent également être vérifiées.
1. Accident avec une voiture de location : sécuriser les lieux et organiser le dépannage
Protéger les occupants avant de penser aux formalités de location
Après un choc, la première question n’est pas celle de la caution : quelqu’un est-il blessé ou exposé à un nouveau danger ? Immobilisez-vous dans un endroit sûr lorsque cela reste possible, allumez les feux de détresse et coupez le moteur si la situation l’exige.
En France, enfilez votre gilet de haute visibilité avant de sortir lorsque les circonstances imposent son utilisation. Installez le triangle uniquement si cette opération ne vous expose pas au danger ; sur autoroute, ne marchez pas sur les voies pour le placer.
Si une personne est blessée, semble désorientée ou se plaint d’une douleur après l’impact, contactez les secours au 112. Évitez de déplacer une victime, sauf danger immédiat, et suivez les consignes de l’opérateur plutôt que d’improviser une intervention.
Prenons le cas de Camille, qui loue une citadine pour un déplacement professionnel. Après un accrochage à la sortie d’un rond-point, elle souhaite rejoindre rapidement son hôtel, mais une roue frotte contre l’aile : ce symptôme suffit à suspendre le trajet et à demander un avis professionnel.
Vérifier si la voiture accidentée peut encore circuler
Une carrosserie rayée n’entraîne pas les mêmes risques qu’une direction décalée, un pneu entaillé ou une fuite de liquide. Un voyant rouge, un airbag déclenché, un éclairage indispensable hors service ou une pièce susceptible de tomber justifient également de ne pas repartir.
Ne poursuivez pas votre route simplement pour respecter l’heure de retour prévue. Une aggravation des dommages ou une circulation dangereuse peut compliquer la prise en charge et, surtout, provoquer un second accident.
Sans vous glisser sous la voiture ni toucher une pièce chaude, observez son état général depuis une position protégée. Si le choc concerne un modèle électrique et qu’une fumée, une chaleur anormale ou un bruit inhabituel apparaît, éloignez-vous et signalez la motorisation aux secours.
- Mettre les personnes à l’abri et appeler les secours si nécessaire.
- Identifier les dangers visibles sans entreprendre de réparation.
- Contacter le numéro d’urgence prévu au contrat de location.
- Demander les consignes de remorquage et conserver leur confirmation.
- Noter l’identité du dépanneur et la destination du véhicule.
Faire intervenir l’assistance dépannage prévue au contrat
Appelez l’assistance dépannage indiquée sur les documents de réservation ou dans la pochette de bord. Un prestataire choisi de votre propre initiative peut ne pas être remboursé, sauf circonstances particulières ou accord préalable du service compétent.
Sur autoroute française, le dépannage obéit à une organisation spécifique avec des intervenants agréés. Utilisez les dispositifs d’appel prévus ou contactez les services compétents, puis informez le loueur : son assistance ne peut pas toujours envoyer directement son prestataire habituel sur place.
Demandez où la voiture sera déposée, qui prend en charge les frais et comment poursuivre votre déplacement. Le véhicule de remplacement, le taxi, l’hébergement ou le rapatriement dépendent des garanties souscrites ; ils ne sont pas automatiquement inclus parce que vous avez loué une automobile.
Camille obtient ainsi un numéro de dossier et une confirmation du garage destinataire. Elle demande aussi si l’immobilisation modifie les modalités de retour et si un transport alternatif est autorisé, ce qui évite de découvrir ensuite des dépenses non couvertes.
Conservez les justificatifs utiles dès cette étape, notamment les reçus et les messages du service d’urgence. Une immobilisation correctement organisée protège davantage qu’un retour précipité à l’agence. Une fois les personnes en sécurité, il devient possible de constituer les preuves nécessaires.
2. Constat amiable et photos des dégâts : constituer un dossier fiable après l’accident
Photographier la scène avant que les éléments ne disparaissent
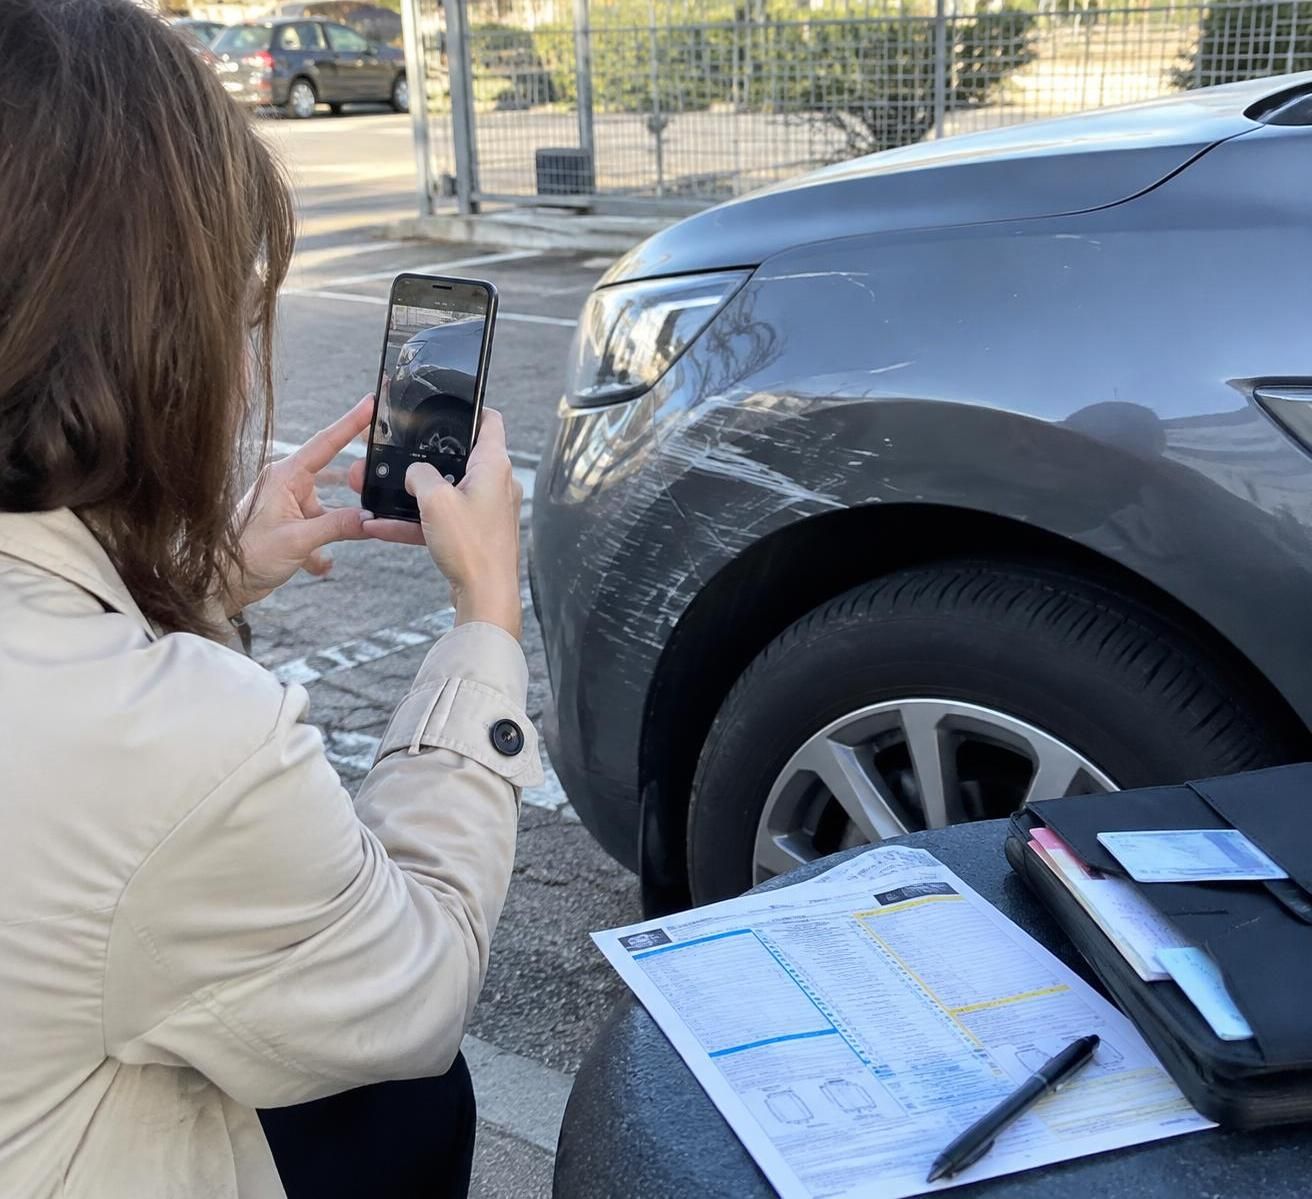
Les preuves recueillies dans les premières minutes permettent de comprendre ce qui s’est produit, à condition de ne jamais retarder la mise en sécurité. Photographiez la position des véhicules seulement si vous pouvez le faire sans rester sur une voie dangereuse ni gêner les secours.
Les photos des dégâts doivent combiner des vues d’ensemble et des détails. Une image rapprochée montre une rayure, tandis qu’un cadrage plus large permet de situer cette marque sur la bonne portière et de la rattacher au véhicule concerné.
Ajoutez les plaques d’immatriculation, la signalisation, les marquages au sol et les obstacles éventuels. Conservez les fichiers originaux : leurs métadonnées peuvent être utiles, même si elles ne suffisent pas, à elles seules, à établir les circonstances ou la responsabilité.
Camille photographie également le pare-chocs adverse et l’entrée du rond-point. Elle ne cherche pas à produire une démonstration accusatrice : elle rassemble des éléments matériels qui permettront aux gestionnaires du dossier de comparer les versions et les points de contact.
Remplir un constat amiable précis sans reconnaître une responsabilité juridique
Le constat amiable sert à décrire les faits : date, heure, lieu, véhicules impliqués, circonstances, croquis et dommages apparents. Pour une automobile louée, recopiez les renseignements demandés depuis les documents disponibles et contactez l’assistance si une information d’assurance manque.
Vérifiez soigneusement les cases cochées avant de signer. Une formule rassurante prononcée sur place, comme « les assureurs comprendront », ne corrige pas une case indiquant à tort un changement de file ou une sortie de stationnement.
Décrivez les manœuvres observables plutôt que des intentions supposées. Écrivez, par exemple, que les deux voitures circulaient dans le même sens et que le contact concerne une aile arrière ; évitez d’affirmer que l’autre conducteur « voulait forcer le passage » sans élément vérifiable.
Ne signez pas un document inexact ou incomplet sous la pression. Si un désaccord demeure, indiquez votre version dans les observations et recueillez les coordonnées des témoins lorsqu’ils acceptent de les communiquer.
Sur un formulaire papier signé par les deux parties, ne modifiez pas unilatéralement le recto après séparation des exemplaires. Une précision ultérieure peut être adressée au gestionnaire, mais elle ne doit pas être présentée comme une mention acceptée ensemble sur place.
Que faire en cas de tiers absent, de refus ou de délit de fuite ?
Un tiers qui refuse de signer n’empêche pas de déclarer les faits. Complétez votre propre document, relevez les informations accessibles sans confrontation et signalez clairement que la version adverse n’a pas été validée conjointement.
Si vous découvrez un choc sur un parking, notez l’heure de découverte et la période pendant laquelle l’automobile était stationnée. Prévenez rapidement le loueur ; selon les circonstances, un dépôt de plainte peut être pertinent, notamment en cas de délit de fuite ou de dégradation volontaire.
Ne poursuivez jamais un conducteur qui s’éloigne et ne publiez pas ses données personnelles sur les réseaux sociaux. Transmettez plutôt les éléments utiles aux interlocuteurs habilités, en distinguant ce que vous avez vu de ce que vous supposez.
Enfin, comparez les nouvelles traces avec l’état des lieux de départ pour ne pas attribuer au choc une marque ancienne. Un dossier convaincant repose sur des faits cohérents, pas sur une accumulation d’affirmations. Ces pièces doivent ensuite parvenir au bon destinataire dans les délais applicables.
3. Déclaration d’accident : prévenir l’agence de location et transmettre les justificatifs
Informer rapidement le loueur par un canal traçable
La déclaration d’accident doit être effectuée sans attendre le rendez-vous de retour. Un appel permet de recevoir des consignes immédiates, mais un message écrit, un formulaire en ligne ou un courriel apporte une trace du signalement et des pièces communiquées.
Utilisez en priorité le canal prévu au contrat, plutôt qu’une simple adresse commerciale trouvée sur Internet. Certaines enseignes distinguent le service d’assistance, l’établissement de départ et l’équipe chargée des sinistres : prévenir l’un ne dispense pas nécessairement de contacter les autres selon la procédure indiquée.
Communiquez le numéro de contrat, l’immatriculation, la date, l’heure, le lieu et une description factuelle. Précisez si des personnes sont blessées, si un tiers est impliqué et si la voiture roule encore ou a été remorquée.
Dans notre exemple, Camille téléphone depuis le lieu sécurisé, puis transmet son constat et ses images depuis son hôtel. Elle demande un accusé de réception ainsi qu’une confirmation des prochaines étapes, car son retour est prévu dans une autre ville.
Distinguer les délais du contrat et ceux de l’assurance automobile
Le contrat de location peut imposer un signalement très rapide, parfois sous vingt-quatre ou quarante-huit heures. Vérifiez donc ses conditions particulières : le délai demandé par le loueur ne doit pas être confondu avec celui applicable à une déclaration auprès d’un assureur.
En droit français, pour un accident relevant d’une assurance automobile, le délai contractuel de déclaration à l’assureur ne peut généralement pas être inférieur à cinq jours ouvrés. Cette règle ne signifie pas que le locataire peut ignorer pendant cinq jours les obligations d’information prévues envers le propriétaire.
Identifiez aussi qui doit saisir quel organisme. L’assurance du véhicule est généralement organisée par le professionnel, tandis qu’une garantie de carte bancaire ou une protection complémentaire peut nécessiter une démarche distincte de votre part.
Si une pièce manque, signalez immédiatement l’événement avec les informations disponibles, puis complétez le dossier. Attendre un document hypothétique peut compliquer le traitement, alors qu’un premier envoi daté permet de matérialiser votre réactivité.
Préparer un rapport d’incident complet et exploitable
Le rapport d’incident demandé par le professionnel complète souvent le constat. Il peut préciser le conducteur effectif, les conditions de circulation, l’intervention d’un dépanneur et les mesures prises après l’impact, sans remplacer les autres justificatifs.
| Pièce à transmettre | Utilité dans le dossier | Vérification avant envoi |
|---|---|---|
| Constat ou récit circonstancié | Décrire le déroulement et identifier les parties | Lisibilité, date et cohérence des informations |
| Photographies originales | Montrer la scène et les dommages visibles | Vues générales et détails correctement identifiés |
| Document de dépannage | Retracer le transport et le lieu de dépôt | Destination, intervenant et frais éventuels |
| État des lieux de départ | Distinguer les marques préexistantes | Présence des observations et images initiales |
| Référence de plainte, si pertinente | Documenter les démarches auprès des autorités | Concordance avec les faits signalés |
Classez ces documents dans un dossier unique et conservez les confirmations d’envoi. Si vous transmettez une correction, expliquez précisément son objet au lieu d’envoyer plusieurs versions contradictoires sans commentaire.
Demandez enfin quelles consignes s’appliquent jusqu’au retour : stationnement, déplacement autorisé, expertise ou remise des clés. Une déclaration utile n’est pas seulement envoyée : elle est identifiable, documentée et suivie. Cette organisation facilite aussi la vérification des sommes susceptibles de rester à votre charge.
4. Franchise de location et garanties : vérifier les frais avant d’autoriser une intervention
Comprendre ce que couvre réellement le contrat après un accident
La présence d’une assurance dans le prix ne signifie pas que tous les dommages subis par la voiture sont intégralement couverts. La responsabilité civile indemnise les tiers selon les règles applicables ; les protections concernant le bien loué relèvent d’autres garanties ou limitations contractuelles.
La franchise de location correspond à la somme susceptible de rester à votre charge dans les conditions prévues. Elle ne doit pas être confondue avec le dépôt de garantie, qui constitue une sûreté financière et non un tarif automatique de réparation.
Lorsqu’une protection prévoit un plafond de participation, vérifiez ses exclusions et son périmètre. Selon l’offre, les pneus, les vitrages, le soubassement, le toit ou certaines erreurs d’utilisation peuvent faire l’objet de règles particulières.
Camille découvre ainsi que son option commerciale réduit sa participation pour un dommage de carrosserie, mais ne garantit pas nécessairement les mêmes conditions pour une jante. Le nom rassurant d’une formule ne remplace donc jamais la lecture de ses conditions précises.
Comparer réduction de franchise et remboursement par un organisme extérieur
Une réduction achetée directement au comptoir peut diminuer la somme réclamée par le loueur, sous réserve des dispositions du contrat. Une couverture externe fonctionne souvent différemment : vous réglez d’abord les frais admissibles, puis sollicitez leur remboursement avec les justificatifs requis.
Les garanties associées à une carte bancaire dépendent notamment du modèle de carte, du paiement de la réservation, de la durée et du type de véhicule. Contactez le gestionnaire concerné avant d’accepter un arrangement financier dont les conséquences seraient mal comprises.
Pour examiner le mécanisme du reste à charge, vous pouvez consulter ces points de vigilance sur une assurance à franchise élevée. L’enjeu est de déterminer le risque financier applicable à votre situation, sans transposer automatiquement les règles d’un contrat personnel à une location.
Une protection supplémentaire n’efface pas les obligations de déclaration et de prudence. Un conducteur non autorisé, une circulation hors des territoires permis ou certains usages interdits peuvent affecter les garanties, selon les clauses et les règles légales applicables.
Contrôler les postes facturés et éviter les réparations non autorisées
Ne faites pas réparer une bosse dans un atelier choisi au hasard pour rendre une carrosserie apparemment intacte. Le propriétaire doit pouvoir décider de l’intervention, vérifier les dommages cachés et organiser, si nécessaire, l’examen technique ou l’expertise.
Demandez un accord écrit avant toute dépense, même pour une prestation qui semble mineure. Une réparation mal exécutée peut créer un nouveau litige sur sa qualité, son coût ou les conséquences qu’elle aurait sur une garantie constructeur.
Examinez séparément les réparations, le remorquage, les frais de gestion et l’éventuelle immobilisation facturée. Leur réclamation doit pouvoir être expliquée au regard des documents contractuels et des circonstances ; une appellation générale ne suffit pas à comprendre le calcul.
Si une disposition semble favorable, identifiez son numéro et demandez son application par écrit. Ces conseils pour faire valoir une clause contractuelle après un sinistre peuvent aider à structurer cette demande sans se limiter à une contestation orale.
Une avance financière ou un débit ne tranche pas, à lui seul, la responsabilité finale entre conducteurs. Avant de payer, distinguez la garantie mobilisée, le dommage justifié et chaque frais annexe. Cette lecture prépare un retour beaucoup plus transparent.
5. Restitution du véhicule accidenté : obtenir un état des lieux et préserver ses recours
Organiser le retour avec l’agence de location avant de rendre les clés
Contactez l’agence de location pour confirmer l’adresse, l’horaire et la procédure de retour après sinistre. Si la voiture se trouve chez un dépanneur, demandez qui organise son transfert et quel événement met effectivement fin à votre garde ou à la facturation contractuelle.
Le dépôt dans un garage n’équivaut pas toujours à une remise acceptée par le professionnel. Obtenez une confirmation écrite de la prise en charge, de l’emplacement des clés et des documents attendus pour éviter une discussion ultérieure sur un retard.
Lorsque l’automobile peut circuler en sécurité et que son déplacement est autorisé, privilégiez un rendez-vous pendant les heures d’ouverture. Un échange avec un agent permet de comparer les observations, d’identifier les nouvelles marques et de signaler les éléments déjà déclarés.
Camille convient ainsi d’un créneau avec un salarié informé du dossier. Elle arrive avec la référence du signalement, le relevé initial et ses images, plutôt qu’avec une simple explication orale donnée au moment de déposer les clés.
Faire constater précisément les dommages lors de la restitution du véhicule
La restitution du véhicule doit s’accompagner, autant que possible, d’un état des lieux contradictoire. Demandez que les impacts soient localisés et décrits : « rayure sur la portière arrière droite » est plus exploitable qu’une mention globale comme « côté abîmé ».
Relisez le document avant signature et ajoutez vos réserves si une indication vous paraît inexacte. Ne signez pas une reconnaissance générale de responsabilité ou un accord financier que vous ne comprenez pas ; demandez une copie complète des éléments présentés.
Photographiez une dernière fois la carrosserie, les roues, l’habitacle, le kilométrage et le niveau de carburant ou de charge. Ces vues documentent l’état au retour, sans garantir que tous les dommages techniques invisibles pourront être identifiés immédiatement.
Récupérez un reçu de remise des clés et une copie du relevé de retour. Si l’établissement doit chiffrer les réparations plus tard, demandez comment vous serez informé et quelles pièces accompagneront une éventuelle demande de paiement.
Un retour hors horaires nécessite davantage de précautions : respectez exactement les instructions de stationnement et de dépôt. Envoyez aussitôt un message mentionnant l’heure et l’emplacement, avec des photographies, tout en vérifiant les clauses relatives à la période précédant la prise en charge effective.
Contester une facturation insuffisamment justifiée après le retour
Si une somme est réclamée, demandez son détail et les pièces qui l’étayent : états des lieux, photographies, chiffrage, facture lorsqu’elle existe et clause invoquée. Selon le dossier, l’indemnisation peut être discutée à partir d’un devis ou d’une évaluation ; l’absence de réparation immédiate ne suffit pas automatiquement à annuler toute créance.
Comparez les zones endommagées avec celles déclarées et vérifiez les calculs. Une contestation solide indique précisément le point litigieux : marque préexistante, mauvais véhicule identifié, poste facturé deux fois ou plafond contractuel non respecté.
Adressez d’abord une réclamation écrite au service compétent, puis au service consommateurs si nécessaire. Après une démarche préalable infructueuse et sous réserve des conditions de recevabilité, le médiateur de la consommation désigné par le professionnel peut être saisi.
Pour un litige transfrontalier dans l’Union européenne, le Centre Européen des Consommateurs peut également orienter votre démarche. Conservez les échanges et justificatifs jusqu’au règlement définitif : les clés rendues ferment la location matérielle, pas nécessairement le dossier financier.
Faut-il déclarer une petite rayure sur une voiture de location ?
Signalez tout dommage nouveau selon la procédure contractuelle, même s’il paraît mineur. Photographiez-le et ne tentez pas de le masquer ou de le réparer sans autorisation écrite du loueur.
Peut-on rendre une voiture accidentée sans constat amiable ?
Oui, l’absence de constat signé par deux conducteurs n’empêche pas le retour. Il faut toutefois déclarer les faits, fournir un récit précis et transmettre les preuves disponibles, notamment lorsque le tiers est absent ou refuse de signer.
La caution est-elle automatiquement perdue après un accident ?
Non. Le dépôt de garantie n’est pas une pénalité automatique. Les sommes retenues doivent correspondre à une demande justifiée, appréciée au regard des dommages, du contrat et des protections applicables.
Faut-il payer une franchise si l’autre conducteur est responsable ?
Une avance peut être demandée selon le contrat et l’état du dossier. Sa régularisation dépend notamment de la responsabilité retenue, des recours et des garanties ; demandez par écrit les conditions d’un éventuel remboursement.